Empleamos cookies propias y de terceros para analizar el uso del sitio web. Estas cookies no recogen información de carácter personal. Puedes aceptarlas o rechazarlas. Más información en nuestra política de cookies
Revista Activa: Secretaría de Estado de la Seguridad Social y Pensiones
Secretaría de Estado de la Seguridad Social y Pensiones
Guía para jubilarte: nuevas opciones para compatibilizar empleo y pensión o ganar más demorando la jubilación
25/09/2026
Guías prácticas
Cada vez hay más ciudadanos en España que se plantean continuar trabajando después de jubilarse o retirarse de forma progresiva. La normativa de la Seguridad Social contempla varias posibilidades para hacerlo, lo que posibilita combinar los ingresos del trabajo con la pensión o que y facilita una transición más suave del empleo a la jubilación.
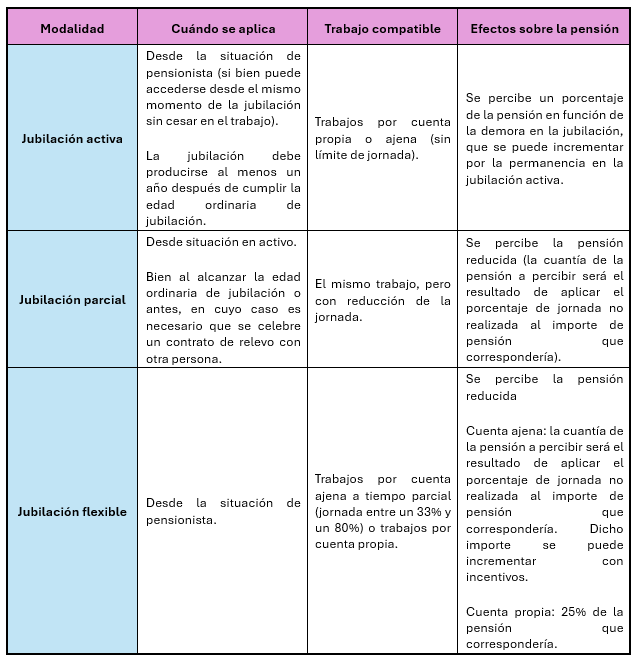
En España existen varias fórmulas nuevas que mejoran la manera de compatibilizar trabajo y pensión: la jubilación activa, la jubilación parcial y la jubilación flexible. Cada una está pensada para cubrir una situación distinta, pero todas tienen un objetivo común: ofrecer una transición más gradual y voluntaria hacia la retirada.
Otra opción es demorar la jubilación y continuar en activo al 100%, lo que conlleva diversas ventajas. Te lo contamos todo a continuación.
Jubilación activa: compatibilizar empleo y pensión demorando la jubilación
La jubilación activa está pensada para a quienes habiendo accedido a la pensión de jubilación a una edad superior, en al menos un año, a su edad legal de jubilación, realizan un trabajo por cuenta propia o ajena. Permite compatibilizar este trabajo y el cobro de parte de su pensión, con en una cuantía que varía en función del tiempo en que se haya demorado el acceso a la jubilación y que puede aumentar con el tiempo, incentivando así la prolongación voluntaria de la vida laboral.
¿Quién puede acogerse a la jubilación activa?
Pueden acogerse las personas que acceden a la pensión de jubilación al menos un año después de cumplir su edad ordinaria de jubilación, siempre que hubieran acreditado el período mínimo de cotización exigible para causar derecho a la correspondiente pensión contributiva en la fecha en que cumplieron dicha edad.
No pueden acogerse a la jubilación activa las personas que se hayan jubilado de manera anticipada.
¿Es obligatorio dejar de trabajar antes de acogerse a la jubilación activa?
No. Durante el período de al menos un año que debe transcurrir entre la fecha de cumplimiento de la edad ordinaria de jubilación y la de acceso a la pensión de jubilación se puede trabajar o no, y generar, en el primero de los casos, complemento por demora. Además, se puede acceder al régimen de la jubilación activa desde el mismo momento de la jubilación sin necesidad de cesar en el trabajo que, en su caso, se viniese realizando.
¿Qué tipo de trabajo se puede realizar?
Se pueden realizar trabajos tanto por cuenta ajena (a tiempo completo o a tiempo parcial) como por cuenta propia (como autónomo o autónoma).
¿Cuánto se cobra de pensión?
El porcentaje del importe de la pensión de jubilación a percibir depende del número de años que se haya demorado el acceso a la jubilación de acuerdo con la siguiente escala:
Si se demora un año, el 45%.
Si se demora dos años, el 55%.
Si se demora tres años, el 65%.
Si se demora cuatro años el 80%.
Si se demora cinco años o más el 100%.
Además, el porcentaje que resulte de la escala anterior se incrementará 5 puntos porcentuales por cada 12 meses ininterrumpidos que permanezca en la situación de jubilación activa, con el máximo del 100% de la pensión.
En el caso de trabajadores autónomos, siempre y cuando se cumplan ciertas condiciones, la cuantía de la pensión compatible con el trabajo puede alcanzar el 75% si la demora en el acceso a la jubilación ha sido de entre uno y tres años.
¿Se puede llegar a cobrar el 100% de la pensión?
Sí. Es posible alcanzar el 100% de la pensión si se demora en cinco años o más el acceso a la misma, o si se prolonga lo suficiente la actividad compatible una vez causada la pensión de jubilación activa, a través de los incrementos anuales del 5%.
¿Tiene alguna ventaja trabajar más años?
Sí. Percibir simultáneamente los rendimientos económicos derivados de la actividad laboral o profesional y, además, parte o toda la pensión de jubilación, lo que convierte esta opción en una herramienta para aumentar ingresos.
¿Es compatible con la jubilación demorada?
Sí. Las reformas recientes han reconocido expresamente la posibilidad de compatibilizar la jubilación activa con el complemento de demora. No obstante, las cotizaciones efectuadas durante la situación de jubilación activa no sirven para incrementar el complemento económico de demora que hubiera correspondido.
¿Se cotiza igual que en cualquier otro trabajo?
No. Sí que es necesario cotizar a la Seguridad Social por los trabajos realizados mientas se está en jubilación activa. Sin embargo, se realizará una cotización reducida -solo por Incapacidad Temporal y por contingencias profesionales-, además de un 9% en concepto de cotización especial de solidaridad (en los trabajos por cuenta ajena soportará un 7% el empresario y un 2% la persona trabajadora).
¿Qué ocurre cuando dejas de trabajar definitivamente?
Se restablece el percibo del 100% de la pensión de jubilación (salvo para quienes ya vinieran percibiéndolo con anterioridad). Las cotizaciones efectuadas durante dicha situación no sirven para incrementar el porcentaje aplicable a la base reguladora de la pensión de jubilación.
Jubilación parcial: la transición entre trabajo y jubilación
La jubilación parcial es la que permite a la persona trabajadora por cuenta ajena en activo continuar con su actividad laboral reduciendo su jornada a través de un contrato de trabajo a tiempo parcial y, al mismo tiempo, cobrar una parte de la pensión de jubilación.
¿En qué consiste exactamente la jubilación parcial?
Consiste en reducir la jornada laboral y cobrar una parte de la pensión de jubilación proporcional a esa dicha reducción.
¿Se puede acceder antes de cumplir la edad ordinaria de jubilación?
Sí, los trabajadores a tiempo completo, en determinados supuestos y cumpliendo requisitos específicos, pueden anticiparse respecto de la edad ordinaria de jubilación hasta un máximo de tres años, siempre que la empresa celebre simultáneamente un contrato de relevo con otro trabajador (en los términos del artículo 12 del Estatuto de los Trabajadores).
¿Cuánto se reduce la jornada?
Con carácter general, la reducción de la jornada de trabajo debe quedar comprendida entre un mínimo de un 25% y un máximo de un 75%. Estos porcentajes se entenderán referidos a la jornada realizada por un trabajador a tiempo completo comparable.
En los supuestos de anticipación del acceso a la jubilación parcial en más de dos años respecto de la edad ordinaria de jubilación, la reducción de la jornada de trabajo durante el primer año se fijará entre un 20 y un 33 %.
¿Tengo que estar trabajando para solicitarla?
Sí. Es una modalidad pensada para trabajadores en activo.
¿La empresa tiene que hacer algo?
La empresa debe formalizar por escrito la conversión del contrato de trabajo a tiempo parcial y cumplir con las restantes obligaciones -previstas en el artículo 12 ET- vinculadas a la celebración de este tipo de contratos.
Si se accede a la jubilación parcial antes de alcanzar la edad ordinaria, la empresa debe concertar simultáneamente un contrato de relevo indefinido y a tiempo completo (con un trabajador en situación de desempleo o que tuviese concertado con la empresa un contrato de duración determinada. Dicho contrato deberá mantenerse hasta, al menos, los dos años posteriores a la extinción de la jubilación parcial).
¿Qué ocurre con mi pensión cuando me jubile definitivamente?
Cuando finalmente accedas a la jubilación completa, pasarás a cobrar el 100% de la pensión que te corresponda según tus años cotizados y el resto de las condiciones de cálculo.
¿Cuál es su principal ventaja?
Su principal ventaja y también su objetivo es posibilitar una transición suave y progresiva entre el periodo de empleo y la jubilación de los ciudadanos. De esta manera, se intenta reducir el impacto económico y personal del cambio.
Jubilación flexible: volver a trabajar desde la jubilación
La jubilación flexible es una modalidad de jubilación que permite a las personas que ya están jubiladas volver a trabajar por cuenta ajena a tiempo parcial o por cuenta propia, compatibilizando esa actividad con el percibo de la pensión reducida.
La regulación de esta modalidad se contiene en el Real Decreto 416/2026, de 27 de mayo, que ha entrado en vigor el 28 de agosto.
¿Cuáles son las principales novedades del Real Decreto 416/2026?
Se amplía la jubilación flexible para que también pueda compatibilizarse con trabajos por cuenta propia, siempre que en los 3 años anteriores al acceso a la pensión no se hubiera estado en alta en la Seguridad Social como trabajador por cuenta propia.
Se amplía la jornada de trabajo por cuenta ajena compatible con la pensión de jubilación, que pasa a ser entre el 33% y el 80% de una jornada completa comparable.
Se introducen incentivos que pueden aumentar la pensión a percibir, en los supuestos en que el trabajo por cuenta ajena a tiempo parcial se inicia, por vez primera, después de seis meses de haber causado la pensión de jubilación.
¿Quién puede acogerse a la modalidad de jubilación flexible?
Todas las personas que hayan accedido a una pensión de jubilación y quieran compatibilizarla con la realización de un trabajo por cuenta ajena a tiempo parcial o por cuenta propia.
¿Cuánto cobraré de pensión mientras trabajo?
Cuando se realice un trabajo por cuenta ajena a tiempo parcial, el importe de la pensión se reducirá en proporción inversa a la reducción de jornada de trabajo del pensionista, en relación con la de una persona trabajadora a tiempo completo comparable. Por ejemplo, si la jornada de trabajo que se realizase fuese de un 60%, la pensión compatible sería de un 40%.
Cuando la actividad a tiempo parcial se inicie, por primera vez, después de seis meses de haber causado la pensión de jubilación, el importe de la pensión compatible se incrementará de la siguiente manera:
Cuando la jornada de trabajo a tiempo parcial sea igual o superior al 55% e igual o inferior al 80%, el importe de pensión compatible se incrementará en un 25% adicional.
Cuando la jornada de trabajo a tiempo parcial sea igual o superior al 33% e inferior al 55%, el importe de la pensión compatible se incrementará en un 15% adicional.
En los supuestos de compatibilidad con trabajos por cuenta propia, el importe de la pensión a percibir será del 25% de la misma.
¿Es necesario trabajar a jornada completa para acceder a la jubilación flexible?
No, esta modalidad está pensada para la realización de trabajo a tiempo parcial.
¿Qué ocurre si finalizo mi trabajo a tiempo parcial?
Una vez finalizada la relación laboral o el trabajo por cuenta propia, volverá a percibirse la pensión completa. La cotización realizada durante la situación de jubilación flexible no servirá para mejorar la pensión reconocida, ni incrementará el complemento de demora.
No obstante, para los supuestos de jubilación anticipada por causa no imputable al trabajador, se procederá a recalcular la cuantía de la pensión computando los nuevos periodos cotizados.
¿Cuál es su principal ventaja?
Permite volver a trabajar después de haberse jubilado sin necesidad de renunciar por completo a la pensión, facilitando una reincorporación parcial al mercado laboral.




 @RvstaSegSocial


